
La COBAC alerte sur les créances en souffrance dans la CEMAC
Plus d’un crédit sur sept accordé par les banques de la CEMAC n’est plus remboursé normalement. Réuni à Brazzaville le 6 octobre, le superviseur régional a exigé un grand ménage dans les bilans, avec à la clé la radiation immédiate de 295,4 milliards de FCFA de créances mortes.
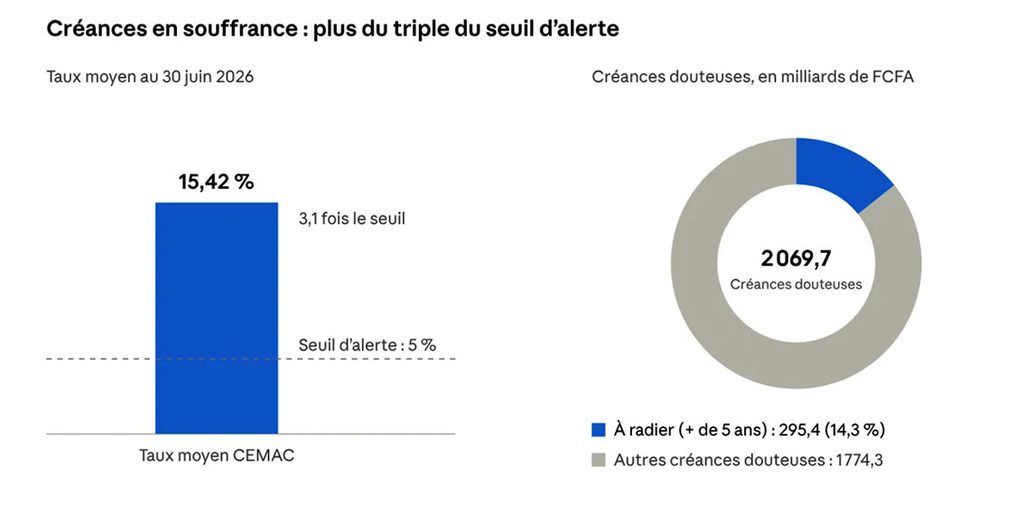
Le diagnostic est tombé sans détour. « Au 30 juin 2026, le taux moyen des créances en souffrance atteint le niveau critique de 15,42 %, soit plus du triple du seuil d’alerte admis dans les standards internationaux fixé à 5 % », a déclaré Patricia Danielle Manon, secrétaire générale adjointe de la Commission bancaire de l’Afrique centrale (COBAC). Face à elle, le 6 octobre 2025 à Brazzaville, les responsables des finances, des engagements et de la comptabilité des établissements de crédit de la sous-région. L’objet de la réunion : la qualité de leurs portefeuilles de crédits. Le message : le temps de la tolérance est révolu.
Pour Patricia Danielle Manon, « la rencontre de ce jour est consacrée aux diligences de gestion du risque de crédit : la maîtrise du risque commence bien avant l’impayé. Elle repose sur une analyse initiale robuste, une décision prise dans le respect des délégations, une documentation complète et fiable, une surveillance continue et une réaction rapide à tout signe de dégradation. »
Les chiffres d’un malaise
Les créances jugées douteuses pèsent 2 069,7 milliards de FCFA, soit environ 3,5 milliards de dollars. Autant de ressources immobilisées qui ne financent plus l’économie. Une partie de ce stock n’a plus rien d’un actif. La COBAC exige la radiation immédiate de 295,4 milliards de FCFA (environ 509 millions de dollars) de créances irrécouvrables depuis plus de cinq ans. Ces prêts fantômes représentent à eux seuls près de 14 % des créances douteuses. Le ratio de 15,42 % est une moyenne. Il recouvre des situations très contrastées selon les pays et les établissements, que le régulateur n’a pas détaillées publiquement à Brazzaville.
Le règlement de la COBAC qui encadre la classification, la comptabilisation et le provisionnement des créances est en vigueur depuis huit ans. Il oblige les banques à reconnaître tôt leurs prêts dégradés, à les provisionner et à sortir de leurs comptes ceux qui ne seront jamais remboursés. Le principe est simple. Une créance irrécouvrable qui reste inscrite au bilan gonfle artificiellement les actifs d’une banque. Elle donne une image flatteuse de sa solidité et brouille la lecture des risques, pour le superviseur comme pour les déposants.
Radier ces créances ne signifie pas renoncer à les recouvrer. L’opération est comptable : elle aligne le bilan sur la réalité. Mais elle a un coût, puisque toute perte non encore couverte par des provisions vient réduire le résultat, voire les fonds propres. C’est là que le bas blesse pour de nombreux établissements.
Ce qui bloque, selon les banques
Les banquiers ne sont pas venus à Brazzaville les mains vides. Ils ont exposé les obstacles rencontrés dans l’application du règlement et avancé des propositions pour assainir leurs portefeuilles.
Premier point de friction : les versements préalables exigés pour restructurer une dette. Un client en difficulté doit souvent débourser une somme avant de voir son crédit rééchelonné. Or c’est précisément l’argent qui lui manque. Faute de restructuration, le prêt reste classé en souffrance.
Second obstacle : les lenteurs administratives liées à l’Organisation pour l’harmonisation en Afrique du droit des affaires (OHADA). Le cadre OHADA régit notamment les sûretés et les voies d’exécution. Développant le thème « La mise en œuvre de la réglementation en matière de gestion et de suivi du risque de crédit : difficultés rencontrées par les établissements de crédit », la directrice du crédit et du recouvrement de BGFI-Bank Congo, Hélène Efouté Nyamsi, a suggéré l’instauration d’une éligibilité transitoire des garanties immobilières sur la base d’attestations notariales. Le but étant, selon elle, de prendre en ligne de compte des délais d’enregistrement foncier, l’assouplissement des conditions applicables aux restructurations de créances viables, en ce qui concerne les PME.
Par la voix de Patricia Danielle Manon, la COBAC a pris note. Elle a aussitôt réaffirmé les obligations des établissements en matière d’assainissement. Les difficultés sont réelles ; elles ne valent pas dispense. Les manquements aux règles de suivi du risque de crédit exposent les banques à trois types de sanctions : disciplinaires (pouvant aller jusqu’au retrait d’agrément, c’est-à-dire l’interdiction d’exercer) ; pécuniaires (jusqu’à 100 millions de FCFA (environ 172 000 dollars) et judiciaires et pénales (le régulateur évoquant des poursuites possibles).
Un enjeu pour toute l’économie de la sous-région
Derrière les ratios, c’est le financement de l’économie qui est en jeu dans les six pays de la CEMAC : Cameroun, Centrafrique, Congo, Gabon, Guinée équatoriale et Tchad. Une banque lestée de créances douteuses prête moins, plus cher et à plus court terme. Les PME, déjà peu servies par le système bancaire, en sont les premières victimes. Le mécanisme est connu. Les provisions immobilisent des ressources qui pourraient financer de nouveaux projets. La méfiance s’installe, et les banques se replient sur les placements jugés sûrs ou sur une poignée de grands clients.
La cause des impayés ne se résume pas toujours à de mauvais emprunteurs. Les retards de paiement de l’État envers ses fournisseurs sont régulièrement cités par les acteurs économiques de la zone : une entreprise non payée par l’administration finit par ne plus rembourser sa banque. L’assainissement exigé par la COBAC ne réglera pas seul ce problème de fond.
Le superviseur a fixé le cap : des bilans qui disent la vérité. Reste à savoir si les banques pourront absorber le choc, et si les États et la justice des affaires suivront le rythme. Les prochains rapports de la COBAC diront si l’alerte de Brazzaville a été entendue.
Par Jean Daniel MVONDO avec XINHUA
Post Comment